Domain steuerfluechtlinge.de kaufen?
Wir ziehen mit dem Projekt
steuerfluechtlinge.de um.
Sind Sie am Kauf der Domain
steuerfluechtlinge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerfluechtlinge.de kaufen?
Ist Datenschutzbeauftragter haftbar?
Der Datenschutzbeauftragte ist in der Regel nicht persönlich haftbar für Verstöße gegen den Datenschutz innerhalb eines Unternehmens. Seine Hauptaufgabe besteht darin, die Einhaltung der Datenschutzgesetze zu überwachen und zu gewährleisten. Allerdings kann der Datenschutzbeauftragte haftbar gemacht werden, wenn er grob fahrlässig oder vorsätzlich gegen seine Pflichten verstößt. Es ist daher wichtig, dass der Datenschutzbeauftragte seine Aufgaben gewissenhaft und sorgfältig erfüllt, um etwaige Haftungsrisiken zu minimieren. Letztendlich liegt die Verantwortung für die Einhaltung des Datenschutzes jedoch beim Unternehmen selbst. **
Ist ein Geschäftsführer haftbar?
Ein Geschäftsführer kann unter bestimmten Umständen für Handlungen haftbar gemacht werden, die er im Namen des Unternehmens vornimmt. Dies gilt insbesondere, wenn der Geschäftsführer seine Pflichten grob fahrlässig oder vorsätzlich verletzt. In solchen Fällen kann er persönlich für Schäden oder Verluste haftbar gemacht werden. Es ist jedoch wichtig zu beachten, dass die Haftung eines Geschäftsführers von Land zu Land unterschiedlich sein kann und von den jeweiligen gesetzlichen Bestimmungen abhängt. Es ist ratsam, sich rechtlich beraten zu lassen, um die genauen Haftungsregelungen für Geschäftsführer in einem bestimmten Land zu verstehen. **
Ähnliche Suchbegriffe für Haftbar
Top-Angebote
Produkte zum Begriff Haftbar:
-
Steuergesetze 222. Ergänzungslieferung, FachbücherDas Fachbuch "Steuergesetze 222. Ergänzungslieferung" bietet eine umfassende und aktuelle Sammlung von relevanten gesetzlichen Änderungen im Finanzmarkt- und Steuerbereich. Es beinhaltet wichtige Neubekanntmachungen, darunter Gesetze zur Unterstützung bei geschlechtsspezifischer und häuslicher Gewalt sowie Anpassungen der Steuerberatervergütungsverordnung. Die Inhalte sind speziell auf die Bedürfnisse von Fachleuten in der Steuerberatung, Wirtschaftsprüfung, Rechtsanwaltschaft, Richterschaft und Finanzverwaltung ausgerichtet. Auch Studierende und Referendarinnen sowie Referendare finden in diesem Werk wertvolle Informationen. Mit 870 Seiten bietet es eine detaillierte und fundierte Grundlage für die rechtliche Praxis und das Verständnis der aktuellen Steuergesetzgebung in Deutschland.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergesetze 225. Ergänzungslieferung, FachbücherDas Fachbuch "Steuergesetze 225. Ergänzungslieferung" bietet eine umfassende Sammlung aller bis zum 1. Januar 2026 verkündeten Steueränderungsgesetze. Es umfasst bedeutende gesetzliche Neuerungen wie das Aktivrentengesetz, das Steueränderungsgesetz 2025 und das Wehrdienst-Modernisierungsgesetz sowie zahlreiche weitere relevante Verordnungen. Dieses Werk richtet sich an Fachleute aus den Bereichen Steuerberatung, Wirtschaftsprüfung, Rechtsanwaltschaft, Richterschaft und Finanzverwaltung. Auch Studierende, Referendarinnen und Referendare sowie Gemeinden finden in diesem Buch wertvolle Informationen. Mit einem Umfang von 1190 Seiten ist es ein unverzichtbares Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Steuerrecht auseinandersetzen möchten.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
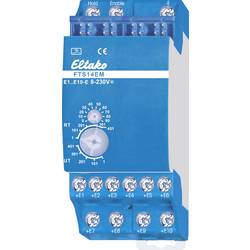
FTS14EM Eltako RS485 Steuersystem HutschieneEingabemodul Für Den Eltako-rs485-bus, 10 Steuereingänge Für Universal-steuerspannung. Stand-by-verlust Nur 0,1 Watt. Anschluss An Den Eltako-rs485-bus. Querverdrahtung Bus Und Stromversorgung Mit Steckbrücken. Betrieb In Verbindung Mit Fam14 Oder...64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist der Datenschutzbeauftragte haftbar?
Der Datenschutzbeauftragte ist in der Regel nicht persönlich haftbar für Verstöße gegen den Datenschutz. Seine Aufgabe ist es vielmehr, die Einhaltung der Datenschutzvorschriften im Unternehmen zu überwachen und zu gewährleisten. Sollte es dennoch zu Datenschutzverstößen kommen, kann der Datenschutzbeauftragte jedoch zur Verantwortung gezogen werden, wenn er seine Pflichten grob fahrlässig oder vorsätzlich vernachlässigt hat. Letztendlich liegt die Haftung jedoch beim Unternehmen selbst, das für die Einhaltung der Datenschutzvorschriften verantwortlich ist. Es ist daher wichtig, dass der Datenschutzbeauftragte seine Aufgaben gewissenhaft und sorgfältig wahrnimmt, um Haftungsrisiken zu minimieren. **
-
Ist ein Prokurist haftbar?
Ein Prokurist ist grundsätzlich für die Geschäfte einer Firma verantwortlich und hat weitreichende Befugnisse, um im Namen der Firma zu handeln. Daher kann ein Prokurist auch haftbar gemacht werden, wenn er seine Pflichten grob fahrlässig oder vorsätzlich verletzt. Es ist wichtig, dass ein Prokurist seine Aufgaben sorgfältig und gewissenhaft wahrnimmt, um Haftungsrisiken zu minimieren. Im Falle von Pflichtverletzungen kann ein Prokurist persönlich haftbar gemacht werden und muss gegebenenfalls für entstandene Schäden aufkommen. Es ist daher ratsam, sich über die genauen Pflichten und Haftungsrisiken eines Prokuristen im Vorfeld genau zu informieren. **
-
Wie lange ist ein Geschäftsführer haftbar?
Ein Geschäftsführer haftet grundsätzlich für Verstöße gegen seine gesetzlichen Pflichten so lange, wie er im Amt ist. Die Haftung kann auch über das Ausscheiden aus dem Amt hinaus bestehen, wenn zum Beispiel Pflichtverletzungen während seiner Amtszeit begangen wurden. Die genaue Dauer der Haftung hängt von den jeweiligen gesetzlichen Bestimmungen und den Umständen des Falls ab. Es ist daher ratsam, sich rechtzeitig über die Haftungsrisiken im Zusammenhang mit der Geschäftsführertätigkeit zu informieren und gegebenenfalls entsprechende Maßnahmen zu ergreifen. **
-
Wer ist haftbar Halter oder Versicherungsnehmer?
In der Regel ist der Halter eines Fahrzeugs haftbar für Schäden, die durch das Fahrzeug verursacht werden. Der Versicherungsnehmer hingegen ist die Person, die die Kfz-Versicherung für das Fahrzeug abgeschlossen hat. Im Falle eines Unfalls übernimmt in der Regel die Kfz-Versicherung des Versicherungsnehmers die Kosten für Schäden, je nach Art der Versicherung und den vereinbarten Bedingungen. Es ist jedoch wichtig zu beachten, dass die Haftung letztendlich beim Halter des Fahrzeugs liegt, unabhängig davon, wer die Versicherung abgeschlossen hat. In einigen Fällen können sowohl der Halter als auch der Versicherungsnehmer haftbar gemacht werden, je nach den Umständen des Unfalls und den geltenden Gesetzen. Es ist daher ratsam, sich im Falle eines Unfalls rechtlich beraten zu lassen, um die jeweiligen Haftungsfragen zu klären. **

Wer ist haftbar bei einer Elektroinstallation?
Bei einer Elektroinstallation ist in der Regel der Elektriker oder die Elektrofachkraft haftbar, die die Installation durchgeführt hat. Diese Person ist dafür verantwortlich, dass die Installation fachgerecht und sicher durchgeführt wurde. Falls es zu Schäden oder Unfällen aufgrund von fehlerhaften Installationen kommt, kann die haftbare Person rechtlich zur Verantwortung gezogen werden. Es ist wichtig, dass Elektroinstallationen nur von qualifizierten Fachkräften durchgeführt werden, um Unfälle und Schäden zu vermeiden. In manchen Fällen kann auch der Auftraggeber haftbar gemacht werden, wenn er eine unsachgemäße Installation veranlasst hat. **
Wie lange ist ein Architekt haftbar?
Wie lange ein Architekt haftbar ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem jeweiligen Land, in dem er tätig ist, und den gesetzlichen Bestimmungen dort. In der Regel beträgt die Verjährungsfrist für Haftungsansprüche gegen Architekten jedoch mehrere Jahre. In Deutschland beträgt die Verjährungsfrist beispielsweise in der Regel fünf Jahre ab Kenntnis des Schadens. Es ist jedoch wichtig zu beachten, dass die genauen Regelungen je nach Fall variieren können und es ratsam ist, sich rechtzeitig über die Haftungsfristen zu informieren. Letztendlich ist es immer ratsam, im Zweifelsfall rechtlichen Rat einzuholen, um sicherzustellen, dass man über die geltenden Haftungsfristen informiert ist. **
Top-Angebote
Produkte zum Begriff Haftbar:
-
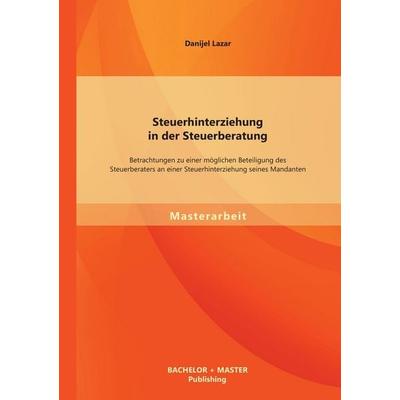
Steuerhinterziehung in der Steuerberatung: Betrachtungen zu einer möglichen Beteiligung des Steuerberaters an einer Steuerhinterziehung seinesSteuerhinterziehung In Der Steuerberatung: Betrachtungen Zu Einer Möglichen Beteiligung Des Steuerberaters An Einer Steuerhinterziehung Seines Mandanten, Taschenbuch Von Danijel Lazar, Bachelor + Master Publishing, 978-3-95684-102-6, Seitenanzahl: 9224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergesetze 222. Ergänzungslieferung, FachbücherDas Fachbuch "Steuergesetze 222. Ergänzungslieferung" bietet eine umfassende und aktuelle Sammlung von relevanten gesetzlichen Änderungen im Finanzmarkt- und Steuerbereich. Es beinhaltet wichtige Neubekanntmachungen, darunter Gesetze zur Unterstützung bei geschlechtsspezifischer und häuslicher Gewalt sowie Anpassungen der Steuerberatervergütungsverordnung. Die Inhalte sind speziell auf die Bedürfnisse von Fachleuten in der Steuerberatung, Wirtschaftsprüfung, Rechtsanwaltschaft, Richterschaft und Finanzverwaltung ausgerichtet. Auch Studierende und Referendarinnen sowie Referendare finden in diesem Werk wertvolle Informationen. Mit 870 Seiten bietet es eine detaillierte und fundierte Grundlage für die rechtliche Praxis und das Verständnis der aktuellen Steuergesetzgebung in Deutschland.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Datenschutzbeauftragter haftbar?
Der Datenschutzbeauftragte ist in der Regel nicht persönlich haftbar für Verstöße gegen den Datenschutz innerhalb eines Unternehmens. Seine Hauptaufgabe besteht darin, die Einhaltung der Datenschutzgesetze zu überwachen und zu gewährleisten. Allerdings kann der Datenschutzbeauftragte haftbar gemacht werden, wenn er grob fahrlässig oder vorsätzlich gegen seine Pflichten verstößt. Es ist daher wichtig, dass der Datenschutzbeauftragte seine Aufgaben gewissenhaft und sorgfältig erfüllt, um etwaige Haftungsrisiken zu minimieren. Letztendlich liegt die Verantwortung für die Einhaltung des Datenschutzes jedoch beim Unternehmen selbst. **
-
Ist ein Geschäftsführer haftbar?
Ein Geschäftsführer kann unter bestimmten Umständen für Handlungen haftbar gemacht werden, die er im Namen des Unternehmens vornimmt. Dies gilt insbesondere, wenn der Geschäftsführer seine Pflichten grob fahrlässig oder vorsätzlich verletzt. In solchen Fällen kann er persönlich für Schäden oder Verluste haftbar gemacht werden. Es ist jedoch wichtig zu beachten, dass die Haftung eines Geschäftsführers von Land zu Land unterschiedlich sein kann und von den jeweiligen gesetzlichen Bestimmungen abhängt. Es ist ratsam, sich rechtlich beraten zu lassen, um die genauen Haftungsregelungen für Geschäftsführer in einem bestimmten Land zu verstehen. **
-
Ist der Datenschutzbeauftragte haftbar?
Der Datenschutzbeauftragte ist in der Regel nicht persönlich haftbar für Verstöße gegen den Datenschutz. Seine Aufgabe ist es vielmehr, die Einhaltung der Datenschutzvorschriften im Unternehmen zu überwachen und zu gewährleisten. Sollte es dennoch zu Datenschutzverstößen kommen, kann der Datenschutzbeauftragte jedoch zur Verantwortung gezogen werden, wenn er seine Pflichten grob fahrlässig oder vorsätzlich vernachlässigt hat. Letztendlich liegt die Haftung jedoch beim Unternehmen selbst, das für die Einhaltung der Datenschutzvorschriften verantwortlich ist. Es ist daher wichtig, dass der Datenschutzbeauftragte seine Aufgaben gewissenhaft und sorgfältig wahrnimmt, um Haftungsrisiken zu minimieren. **
-
Ist ein Prokurist haftbar?
Ein Prokurist ist grundsätzlich für die Geschäfte einer Firma verantwortlich und hat weitreichende Befugnisse, um im Namen der Firma zu handeln. Daher kann ein Prokurist auch haftbar gemacht werden, wenn er seine Pflichten grob fahrlässig oder vorsätzlich verletzt. Es ist wichtig, dass ein Prokurist seine Aufgaben sorgfältig und gewissenhaft wahrnimmt, um Haftungsrisiken zu minimieren. Im Falle von Pflichtverletzungen kann ein Prokurist persönlich haftbar gemacht werden und muss gegebenenfalls für entstandene Schäden aufkommen. Es ist daher ratsam, sich über die genauen Pflichten und Haftungsrisiken eines Prokuristen im Vorfeld genau zu informieren. **
Ähnliche Suchbegriffe für Haftbar
-
Steuergesetze 225. Ergänzungslieferung, FachbücherDas Fachbuch "Steuergesetze 225. Ergänzungslieferung" bietet eine umfassende Sammlung aller bis zum 1. Januar 2026 verkündeten Steueränderungsgesetze. Es umfasst bedeutende gesetzliche Neuerungen wie das Aktivrentengesetz, das Steueränderungsgesetz 2025 und das Wehrdienst-Modernisierungsgesetz sowie zahlreiche weitere relevante Verordnungen. Dieses Werk richtet sich an Fachleute aus den Bereichen Steuerberatung, Wirtschaftsprüfung, Rechtsanwaltschaft, Richterschaft und Finanzverwaltung. Auch Studierende, Referendarinnen und Referendare sowie Gemeinden finden in diesem Buch wertvolle Informationen. Mit einem Umfang von 1190 Seiten ist es ein unverzichtbares Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Steuerrecht auseinandersetzen möchten.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FTS14EM Eltako RS485 Steuersystem HutschieneEingabemodul Für Den Eltako-rs485-bus, 10 Steuereingänge Für Universal-steuerspannung. Stand-by-verlust Nur 0,1 Watt. Anschluss An Den Eltako-rs485-bus. Querverdrahtung Bus Und Stromversorgung Mit Steckbrücken. Betrieb In Verbindung Mit Fam14 Oder...64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frischwasserstation mit Pumpe, Steuersystem und WärmetauscherDas LK 250 TapWater Unit wird zur kosten- und Energieeffizienten Erwärmung von Leitungswasser verwendet. Diese Frischwasserstation verfügt über ein thermisches Mischventil, das die gewünschte Leitungswassertemperatur einstellt und gleichzeitig die Zulauftemperatur zum Plattenwärmetauscher regelt, um Kalkablagerungen zu verhindern. Die Wassertemperatur kann zwischen 40 und 65 °C eingestellt werden. Die Umwälzpumpe läuft nur bei Bedarf, was den Energieverbrauch senkt. Inklusive einem Plattenwärmetauscher, Umwälzpumpe (Wilo Para), einem Durchflusssensor, einem Sicherheitsventil und einer elektronischen Steuerung. Nennspannung: 230 VAC 50/60 Hz Leistungsaufnahme: 10-75 W, abhängig von Pumpendrehzahl Max. Arbeitsdruck: 1,0 MPa (10 bar) Arbeitstemperatur: Min. 5 °C/Max. 95 °C Umgebungstemperatur: Min. 5 °C/Max. 55 °C Gewindenorm: G - Innengewinde Flüssigkeit 1: Wasser - Glykol max. 50% Ladepumpe: Wilo Para 15-130/8-75/SC-9, Wilo Para 15-130/8 IPWM1 Material, Isolierung: Expandiertes Polypropylen EPP1126,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
FTS14EM Eltako RS485 Steuersystem Hutschiene 30014060Eingabemodul für den Eltako-RS485-Bus, 10 Steuereingänge für Universal-Steuerspannung. Stand-by-Verlust nur 0,1 Watt. Anschluss an den Eltako-RS485-Bus. Querverdrahtung Bus und Stromversorgung mit Steckbrücken. Betrieb in Verbindung mit FAM14 oder FTS14KS. 10 Steuereingange +E1..+E10/-E galvanisch getrennt von der Versorgungsspannung. Steuerspannung: 8..230V UC. Ab der Fertigungswoche 44/15 können die Steuereingänge entweder für Taster (Auslieferzustand), Fenster-Türkontakte oder Bewegungsmelder aktiviert werden. Steuereingänge für Taster: Es werden Telegramme von Funktastern erzeugt (z.B. 0x70). Maximal 10 FTS14EM bilden eine Gruppe. Insgesamt sind also maximal 50 FTS14EM mit 500 Tastern oder Kontakten in einem RS485-Bus möglich. Um die notwendigen Lerntelegramme zum Einlernen in die Aktoren zu erzeugen, muss am oberen und unteren Drehschalter die gewünschte Gruppe ausgewählt werden. Für Taster im Bereich UT oder RT bzw. für Fenster-Türkontakte und Bewegungsmelder im Bereich RT.63,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist ein Geschäftsführer haftbar?
Ein Geschäftsführer haftet grundsätzlich für Verstöße gegen seine gesetzlichen Pflichten so lange, wie er im Amt ist. Die Haftung kann auch über das Ausscheiden aus dem Amt hinaus bestehen, wenn zum Beispiel Pflichtverletzungen während seiner Amtszeit begangen wurden. Die genaue Dauer der Haftung hängt von den jeweiligen gesetzlichen Bestimmungen und den Umständen des Falls ab. Es ist daher ratsam, sich rechtzeitig über die Haftungsrisiken im Zusammenhang mit der Geschäftsführertätigkeit zu informieren und gegebenenfalls entsprechende Maßnahmen zu ergreifen. **
-
Wer ist haftbar Halter oder Versicherungsnehmer?
In der Regel ist der Halter eines Fahrzeugs haftbar für Schäden, die durch das Fahrzeug verursacht werden. Der Versicherungsnehmer hingegen ist die Person, die die Kfz-Versicherung für das Fahrzeug abgeschlossen hat. Im Falle eines Unfalls übernimmt in der Regel die Kfz-Versicherung des Versicherungsnehmers die Kosten für Schäden, je nach Art der Versicherung und den vereinbarten Bedingungen. Es ist jedoch wichtig zu beachten, dass die Haftung letztendlich beim Halter des Fahrzeugs liegt, unabhängig davon, wer die Versicherung abgeschlossen hat. In einigen Fällen können sowohl der Halter als auch der Versicherungsnehmer haftbar gemacht werden, je nach den Umständen des Unfalls und den geltenden Gesetzen. Es ist daher ratsam, sich im Falle eines Unfalls rechtlich beraten zu lassen, um die jeweiligen Haftungsfragen zu klären. **
-
Wer ist haftbar bei einer Elektroinstallation?
Bei einer Elektroinstallation ist in der Regel der Elektriker oder die Elektrofachkraft haftbar, die die Installation durchgeführt hat. Diese Person ist dafür verantwortlich, dass die Installation fachgerecht und sicher durchgeführt wurde. Falls es zu Schäden oder Unfällen aufgrund von fehlerhaften Installationen kommt, kann die haftbare Person rechtlich zur Verantwortung gezogen werden. Es ist wichtig, dass Elektroinstallationen nur von qualifizierten Fachkräften durchgeführt werden, um Unfälle und Schäden zu vermeiden. In manchen Fällen kann auch der Auftraggeber haftbar gemacht werden, wenn er eine unsachgemäße Installation veranlasst hat. **
-
Wie lange ist ein Architekt haftbar?
Wie lange ein Architekt haftbar ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem jeweiligen Land, in dem er tätig ist, und den gesetzlichen Bestimmungen dort. In der Regel beträgt die Verjährungsfrist für Haftungsansprüche gegen Architekten jedoch mehrere Jahre. In Deutschland beträgt die Verjährungsfrist beispielsweise in der Regel fünf Jahre ab Kenntnis des Schadens. Es ist jedoch wichtig zu beachten, dass die genauen Regelungen je nach Fall variieren können und es ratsam ist, sich rechtzeitig über die Haftungsfristen zu informieren. Letztendlich ist es immer ratsam, im Zweifelsfall rechtlichen Rat einzuholen, um sicherzustellen, dass man über die geltenden Haftungsfristen informiert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.