Domain steuerfluechtlinge.de kaufen?
Wir ziehen mit dem Projekt
steuerfluechtlinge.de um.
Sind Sie am Kauf der Domain
steuerfluechtlinge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerfluechtlinge.de kaufen?
Wird der Arbeitgeberanteil VwL versteuert?
Der Arbeitgeberanteil der vermögenswirksamen Leistungen (VwL) ist grundsätzlich steuer- und sozialversicherungsfrei bis zu einem bestimmten Betrag. Dieser Betrag liegt aktuell bei 40 Euro pro Monat. Wenn der Arbeitgeber mehr als 40 Euro pro Monat für VwL zahlt, kann der darüber hinausgehende Betrag steuer- und sozialversicherungspflichtig sein. Es ist wichtig zu beachten, dass die steuerliche Behandlung von VwL auch von der konkreten Durchführungsform abhängt, z.B. ob die VwL in einen Sparvertrag oder einen Investmentfonds fließen. Es empfiehlt sich daher, sich individuell von einem Steuerberater oder einem Experten beraten zu lassen, um die steuerlichen Auswirkungen des Arbeitgeberanteils der VwL zu klären. **
Wie berechnet sich der Arbeitgeberanteil?
Der Arbeitgeberanteil berechnet sich in der Regel als Prozentsatz des Bruttogehalts eines Arbeitnehmers. Dieser Prozentsatz variiert je nach Land und kann gesetzlich festgelegt sein. In Deutschland beträgt der Arbeitgeberanteil beispielsweise 50% des Bruttolohns. Der Arbeitgeber zahlt diesen Anteil zusätzlich zum Gehalt des Arbeitnehmers, um die Sozialversicherungsbeiträge zu finanzieren. Die genaue Berechnung des Arbeitgeberanteils erfolgt auf Grundlage der jeweiligen Sozialversicherungsbeiträge und kann je nach Beschäftigungsverhältnis und Versicherungszweig unterschiedlich sein. **
Ähnliche Suchbegriffe für Arbeitgeberanteil
Top-Angebote
Produkte zum Begriff Arbeitgeberanteil:
-
Steuergesetze 222. Ergänzungslieferung, FachbücherDas Fachbuch "Steuergesetze 222. Ergänzungslieferung" bietet eine umfassende und aktuelle Sammlung von relevanten gesetzlichen Änderungen im Finanzmarkt- und Steuerbereich. Es beinhaltet wichtige Neubekanntmachungen, darunter Gesetze zur Unterstützung bei geschlechtsspezifischer und häuslicher Gewalt sowie Anpassungen der Steuerberatervergütungsverordnung. Die Inhalte sind speziell auf die Bedürfnisse von Fachleuten in der Steuerberatung, Wirtschaftsprüfung, Rechtsanwaltschaft, Richterschaft und Finanzverwaltung ausgerichtet. Auch Studierende und Referendarinnen sowie Referendare finden in diesem Werk wertvolle Informationen. Mit 870 Seiten bietet es eine detaillierte und fundierte Grundlage für die rechtliche Praxis und das Verständnis der aktuellen Steuergesetzgebung in Deutschland.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergesetze 225. Ergänzungslieferung, FachbücherDas Fachbuch "Steuergesetze 225. Ergänzungslieferung" bietet eine umfassende Sammlung aller bis zum 1. Januar 2026 verkündeten Steueränderungsgesetze. Es umfasst bedeutende gesetzliche Neuerungen wie das Aktivrentengesetz, das Steueränderungsgesetz 2025 und das Wehrdienst-Modernisierungsgesetz sowie zahlreiche weitere relevante Verordnungen. Dieses Werk richtet sich an Fachleute aus den Bereichen Steuerberatung, Wirtschaftsprüfung, Rechtsanwaltschaft, Richterschaft und Finanzverwaltung. Auch Studierende, Referendarinnen und Referendare sowie Gemeinden finden in diesem Buch wertvolle Informationen. Mit einem Umfang von 1190 Seiten ist es ein unverzichtbares Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Steuerrecht auseinandersetzen möchten.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
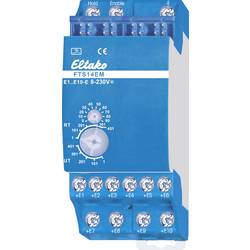
FTS14EM Eltako RS485 Steuersystem HutschieneEingabemodul Für Den Eltako-rs485-bus, 10 Steuereingänge Für Universal-steuerspannung. Stand-by-verlust Nur 0,1 Watt. Anschluss An Den Eltako-rs485-bus. Querverdrahtung Bus Und Stromversorgung Mit Steckbrücken. Betrieb In Verbindung Mit Fam14 Oder...64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie hoch ist Arbeitgeberanteil Sozialversicherung?
Der Arbeitgeberanteil zur Sozialversicherung in Deutschland beträgt insgesamt 21,4% des Bruttolohns. Davon entfallen 7,3% auf die Rentenversicherung, 1,525% auf die Arbeitslosenversicherung, 0,975% auf die Krankenversicherung und 1,275% auf die Pflegeversicherung. Hinzu kommen noch Beiträge zur Unfallversicherung, die je nach Branche variieren können. Insgesamt ist der Arbeitgeber also verpflichtet, einen beträchtlichen Anteil des Bruttolohns für die Sozialversicherung zu zahlen. **
-
Wie hoch ist der Arbeitgeberanteil?
Der Arbeitgeberanteil bezieht sich auf den Teil der Sozialversicherungsbeiträge, den der Arbeitgeber für seine Mitarbeiter zahlt. Dieser Anteil variiert je nach Art der Sozialversicherung, wie z.B. Krankenversicherung, Rentenversicherung oder Arbeitslosenversicherung. In Deutschland beträgt der Arbeitgeberanteil in der Regel die Hälfte des Gesamtbeitrags, wobei der Arbeitnehmer die andere Hälfte übernimmt. Die genaue Höhe des Arbeitgeberanteils hängt von verschiedenen Faktoren ab, wie z.B. dem Einkommen des Arbeitnehmers und dem jeweiligen Sozialversicherungsträger. Es ist wichtig, den Arbeitgeberanteil bei der Berechnung der Gesamtkosten für einen Mitarbeiter zu berücksichtigen, da er einen erheblichen Teil der Lohnnebenkosten ausmachen kann. **
-
Wie hoch ist der Arbeitgeberanteil Rentenversicherung?
Der Arbeitgeberanteil zur Rentenversicherung beträgt in Deutschland derzeit 9,3% des Bruttoeinkommens bis zur Beitragsbemessungsgrenze. Diese Beiträge werden vom Arbeitgeber direkt an die Rentenversicherung überwiesen. Der Arbeitnehmer zahlt zusätzlich einen eigenen Anteil in gleicher Höhe, sodass insgesamt 18,6% des Bruttoeinkommens in die Rentenversicherung fließen. Die genaue Höhe des Arbeitgeberanteils kann je nach Tarifvertrag oder individueller Vereinbarung variieren. Es ist wichtig, sich über die aktuellen Regelungen und Beträge zu informieren, da sich diese regelmäßig ändern können. **
-
Wie viel Prozent ist der Arbeitgeberanteil?
Wie viel Prozent ist der Arbeitgeberanteil? Der Arbeitgeberanteil bezieht sich auf den Beitrag, den der Arbeitgeber zur Sozialversicherung des Arbeitnehmers leistet. Dieser Anteil variiert je nach Land und Sozialversicherungssystem, kann jedoch in der Regel zwischen 20% und 30% des Bruttolohns des Arbeitnehmers liegen. Der Arbeitgeberanteil dient dazu, die Sozialversicherungssysteme zu finanzieren und sicherzustellen, dass Arbeitnehmer im Krankheitsfall, bei Arbeitslosigkeit oder im Alter abgesichert sind. Es ist wichtig, den genauen Prozentsatz des Arbeitgeberanteils in Ihrem Land zu kennen, um die Gesamtkosten der Beschäftigung richtig zu kalkulieren. **

Wie hoch ist der Arbeitgeberanteil zur Pflegeversicherung?
Wie hoch ist der Arbeitgeberanteil zur Pflegeversicherung? Der Arbeitgeberanteil zur Pflegeversicherung beträgt in der Regel die Hälfte des Gesamtbeitrags, den der Arbeitnehmer zahlt. Der genaue Prozentsatz variiert je nach Bundesland, da die Pflegeversicherung ein Teil der Sozialversicherung ist und von den Ländern verwaltet wird. In der Regel liegt der Arbeitgeberanteil bei etwa 1,275% des Bruttoeinkommens des Arbeitnehmers. Dieser Betrag wird direkt vom Arbeitgeber an die Pflegeversicherung überwiesen und ist Teil der Gesamtbeiträge zur Sozialversicherung. Insgesamt beträgt der Beitragssatz zur Pflegeversicherung derzeit 3,05% des Bruttoeinkommens, wovon der Arbeitgeber die Hälfte übernimmt. **
Wie hoch ist der Arbeitgeberanteil bei Kurzarbeit?
Der Arbeitgeberanteil bei Kurzarbeit beträgt in der Regel 100% des ausgefallenen Nettolohns, den der Arbeitnehmer aufgrund der reduzierten Arbeitszeit erhält. Dies bedeutet, dass der Arbeitgeber die Differenz zwischen dem reduzierten Kurzarbeitergeld und dem normalen Nettolohn des Arbeitnehmers aus eigener Tasche zahlen muss. Die genaue Höhe des Arbeitgeberanteils hängt jedoch von den individuellen Vereinbarungen im Arbeitsvertrag oder Tarifvertrag ab. In einigen Fällen kann es auch staatliche Zuschüsse oder Erstattungen geben, um den Arbeitgeber bei den zusätzlichen Kosten zu entlasten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer sich über die genauen Regelungen und Verpflichtungen im Zusammenhang mit Kurzarbeit informieren. **
Top-Angebote
Produkte zum Begriff Arbeitgeberanteil:
-
Steuerhinterziehung in der Steuerberatung: Betrachtungen zu einer möglichen Beteiligung des Steuerberaters an einer Steuerhinterziehung seinesSteuerhinterziehung In Der Steuerberatung: Betrachtungen Zu Einer Möglichen Beteiligung Des Steuerberaters An Einer Steuerhinterziehung Seines Mandanten, Taschenbuch Von Danijel Lazar, Bachelor + Master Publishing, 978-3-95684-102-6, Seitenanzahl: 9224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergesetze 222. Ergänzungslieferung, FachbücherDas Fachbuch "Steuergesetze 222. Ergänzungslieferung" bietet eine umfassende und aktuelle Sammlung von relevanten gesetzlichen Änderungen im Finanzmarkt- und Steuerbereich. Es beinhaltet wichtige Neubekanntmachungen, darunter Gesetze zur Unterstützung bei geschlechtsspezifischer und häuslicher Gewalt sowie Anpassungen der Steuerberatervergütungsverordnung. Die Inhalte sind speziell auf die Bedürfnisse von Fachleuten in der Steuerberatung, Wirtschaftsprüfung, Rechtsanwaltschaft, Richterschaft und Finanzverwaltung ausgerichtet. Auch Studierende und Referendarinnen sowie Referendare finden in diesem Werk wertvolle Informationen. Mit 870 Seiten bietet es eine detaillierte und fundierte Grundlage für die rechtliche Praxis und das Verständnis der aktuellen Steuergesetzgebung in Deutschland.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird der Arbeitgeberanteil VwL versteuert?
Der Arbeitgeberanteil der vermögenswirksamen Leistungen (VwL) ist grundsätzlich steuer- und sozialversicherungsfrei bis zu einem bestimmten Betrag. Dieser Betrag liegt aktuell bei 40 Euro pro Monat. Wenn der Arbeitgeber mehr als 40 Euro pro Monat für VwL zahlt, kann der darüber hinausgehende Betrag steuer- und sozialversicherungspflichtig sein. Es ist wichtig zu beachten, dass die steuerliche Behandlung von VwL auch von der konkreten Durchführungsform abhängt, z.B. ob die VwL in einen Sparvertrag oder einen Investmentfonds fließen. Es empfiehlt sich daher, sich individuell von einem Steuerberater oder einem Experten beraten zu lassen, um die steuerlichen Auswirkungen des Arbeitgeberanteils der VwL zu klären. **
-
Wie berechnet sich der Arbeitgeberanteil?
Der Arbeitgeberanteil berechnet sich in der Regel als Prozentsatz des Bruttogehalts eines Arbeitnehmers. Dieser Prozentsatz variiert je nach Land und kann gesetzlich festgelegt sein. In Deutschland beträgt der Arbeitgeberanteil beispielsweise 50% des Bruttolohns. Der Arbeitgeber zahlt diesen Anteil zusätzlich zum Gehalt des Arbeitnehmers, um die Sozialversicherungsbeiträge zu finanzieren. Die genaue Berechnung des Arbeitgeberanteils erfolgt auf Grundlage der jeweiligen Sozialversicherungsbeiträge und kann je nach Beschäftigungsverhältnis und Versicherungszweig unterschiedlich sein. **
-
Wie hoch ist Arbeitgeberanteil Sozialversicherung?
Der Arbeitgeberanteil zur Sozialversicherung in Deutschland beträgt insgesamt 21,4% des Bruttolohns. Davon entfallen 7,3% auf die Rentenversicherung, 1,525% auf die Arbeitslosenversicherung, 0,975% auf die Krankenversicherung und 1,275% auf die Pflegeversicherung. Hinzu kommen noch Beiträge zur Unfallversicherung, die je nach Branche variieren können. Insgesamt ist der Arbeitgeber also verpflichtet, einen beträchtlichen Anteil des Bruttolohns für die Sozialversicherung zu zahlen. **
-
Wie hoch ist der Arbeitgeberanteil?
Der Arbeitgeberanteil bezieht sich auf den Teil der Sozialversicherungsbeiträge, den der Arbeitgeber für seine Mitarbeiter zahlt. Dieser Anteil variiert je nach Art der Sozialversicherung, wie z.B. Krankenversicherung, Rentenversicherung oder Arbeitslosenversicherung. In Deutschland beträgt der Arbeitgeberanteil in der Regel die Hälfte des Gesamtbeitrags, wobei der Arbeitnehmer die andere Hälfte übernimmt. Die genaue Höhe des Arbeitgeberanteils hängt von verschiedenen Faktoren ab, wie z.B. dem Einkommen des Arbeitnehmers und dem jeweiligen Sozialversicherungsträger. Es ist wichtig, den Arbeitgeberanteil bei der Berechnung der Gesamtkosten für einen Mitarbeiter zu berücksichtigen, da er einen erheblichen Teil der Lohnnebenkosten ausmachen kann. **
Ähnliche Suchbegriffe für Arbeitgeberanteil
-
Steuergesetze 225. Ergänzungslieferung, FachbücherDas Fachbuch "Steuergesetze 225. Ergänzungslieferung" bietet eine umfassende Sammlung aller bis zum 1. Januar 2026 verkündeten Steueränderungsgesetze. Es umfasst bedeutende gesetzliche Neuerungen wie das Aktivrentengesetz, das Steueränderungsgesetz 2025 und das Wehrdienst-Modernisierungsgesetz sowie zahlreiche weitere relevante Verordnungen. Dieses Werk richtet sich an Fachleute aus den Bereichen Steuerberatung, Wirtschaftsprüfung, Rechtsanwaltschaft, Richterschaft und Finanzverwaltung. Auch Studierende, Referendarinnen und Referendare sowie Gemeinden finden in diesem Buch wertvolle Informationen. Mit einem Umfang von 1190 Seiten ist es ein unverzichtbares Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Steuerrecht auseinandersetzen möchten.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FTS14EM Eltako RS485 Steuersystem HutschieneEingabemodul Für Den Eltako-rs485-bus, 10 Steuereingänge Für Universal-steuerspannung. Stand-by-verlust Nur 0,1 Watt. Anschluss An Den Eltako-rs485-bus. Querverdrahtung Bus Und Stromversorgung Mit Steckbrücken. Betrieb In Verbindung Mit Fam14 Oder...64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frischwasserstation mit Pumpe, Steuersystem und WärmetauscherDas LK 250 TapWater Unit wird zur kosten- und Energieeffizienten Erwärmung von Leitungswasser verwendet. Diese Frischwasserstation verfügt über ein thermisches Mischventil, das die gewünschte Leitungswassertemperatur einstellt und gleichzeitig die Zulauftemperatur zum Plattenwärmetauscher regelt, um Kalkablagerungen zu verhindern. Die Wassertemperatur kann zwischen 40 und 65 °C eingestellt werden. Die Umwälzpumpe läuft nur bei Bedarf, was den Energieverbrauch senkt. Inklusive einem Plattenwärmetauscher, Umwälzpumpe (Wilo Para), einem Durchflusssensor, einem Sicherheitsventil und einer elektronischen Steuerung. Nennspannung: 230 VAC 50/60 Hz Leistungsaufnahme: 10-75 W, abhängig von Pumpendrehzahl Max. Arbeitsdruck: 1,0 MPa (10 bar) Arbeitstemperatur: Min. 5 °C/Max. 95 °C Umgebungstemperatur: Min. 5 °C/Max. 55 °C Gewindenorm: G - Innengewinde Flüssigkeit 1: Wasser - Glykol max. 50% Ladepumpe: Wilo Para 15-130/8-75/SC-9, Wilo Para 15-130/8 IPWM1 Material, Isolierung: Expandiertes Polypropylen EPP1126,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
FTS14EM Eltako RS485 Steuersystem Hutschiene 30014060Eingabemodul für den Eltako-RS485-Bus, 10 Steuereingänge für Universal-Steuerspannung. Stand-by-Verlust nur 0,1 Watt. Anschluss an den Eltako-RS485-Bus. Querverdrahtung Bus und Stromversorgung mit Steckbrücken. Betrieb in Verbindung mit FAM14 oder FTS14KS. 10 Steuereingange +E1..+E10/-E galvanisch getrennt von der Versorgungsspannung. Steuerspannung: 8..230V UC. Ab der Fertigungswoche 44/15 können die Steuereingänge entweder für Taster (Auslieferzustand), Fenster-Türkontakte oder Bewegungsmelder aktiviert werden. Steuereingänge für Taster: Es werden Telegramme von Funktastern erzeugt (z.B. 0x70). Maximal 10 FTS14EM bilden eine Gruppe. Insgesamt sind also maximal 50 FTS14EM mit 500 Tastern oder Kontakten in einem RS485-Bus möglich. Um die notwendigen Lerntelegramme zum Einlernen in die Aktoren zu erzeugen, muss am oberen und unteren Drehschalter die gewünschte Gruppe ausgewählt werden. Für Taster im Bereich UT oder RT bzw. für Fenster-Türkontakte und Bewegungsmelder im Bereich RT.63,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Arbeitgeberanteil Rentenversicherung?
Der Arbeitgeberanteil zur Rentenversicherung beträgt in Deutschland derzeit 9,3% des Bruttoeinkommens bis zur Beitragsbemessungsgrenze. Diese Beiträge werden vom Arbeitgeber direkt an die Rentenversicherung überwiesen. Der Arbeitnehmer zahlt zusätzlich einen eigenen Anteil in gleicher Höhe, sodass insgesamt 18,6% des Bruttoeinkommens in die Rentenversicherung fließen. Die genaue Höhe des Arbeitgeberanteils kann je nach Tarifvertrag oder individueller Vereinbarung variieren. Es ist wichtig, sich über die aktuellen Regelungen und Beträge zu informieren, da sich diese regelmäßig ändern können. **
-
Wie viel Prozent ist der Arbeitgeberanteil?
Wie viel Prozent ist der Arbeitgeberanteil? Der Arbeitgeberanteil bezieht sich auf den Beitrag, den der Arbeitgeber zur Sozialversicherung des Arbeitnehmers leistet. Dieser Anteil variiert je nach Land und Sozialversicherungssystem, kann jedoch in der Regel zwischen 20% und 30% des Bruttolohns des Arbeitnehmers liegen. Der Arbeitgeberanteil dient dazu, die Sozialversicherungssysteme zu finanzieren und sicherzustellen, dass Arbeitnehmer im Krankheitsfall, bei Arbeitslosigkeit oder im Alter abgesichert sind. Es ist wichtig, den genauen Prozentsatz des Arbeitgeberanteils in Ihrem Land zu kennen, um die Gesamtkosten der Beschäftigung richtig zu kalkulieren. **
-
Wie hoch ist der Arbeitgeberanteil zur Pflegeversicherung?
Wie hoch ist der Arbeitgeberanteil zur Pflegeversicherung? Der Arbeitgeberanteil zur Pflegeversicherung beträgt in der Regel die Hälfte des Gesamtbeitrags, den der Arbeitnehmer zahlt. Der genaue Prozentsatz variiert je nach Bundesland, da die Pflegeversicherung ein Teil der Sozialversicherung ist und von den Ländern verwaltet wird. In der Regel liegt der Arbeitgeberanteil bei etwa 1,275% des Bruttoeinkommens des Arbeitnehmers. Dieser Betrag wird direkt vom Arbeitgeber an die Pflegeversicherung überwiesen und ist Teil der Gesamtbeiträge zur Sozialversicherung. Insgesamt beträgt der Beitragssatz zur Pflegeversicherung derzeit 3,05% des Bruttoeinkommens, wovon der Arbeitgeber die Hälfte übernimmt. **
-
Wie hoch ist der Arbeitgeberanteil bei Kurzarbeit?
Der Arbeitgeberanteil bei Kurzarbeit beträgt in der Regel 100% des ausgefallenen Nettolohns, den der Arbeitnehmer aufgrund der reduzierten Arbeitszeit erhält. Dies bedeutet, dass der Arbeitgeber die Differenz zwischen dem reduzierten Kurzarbeitergeld und dem normalen Nettolohn des Arbeitnehmers aus eigener Tasche zahlen muss. Die genaue Höhe des Arbeitgeberanteils hängt jedoch von den individuellen Vereinbarungen im Arbeitsvertrag oder Tarifvertrag ab. In einigen Fällen kann es auch staatliche Zuschüsse oder Erstattungen geben, um den Arbeitgeber bei den zusätzlichen Kosten zu entlasten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer sich über die genauen Regelungen und Verpflichtungen im Zusammenhang mit Kurzarbeit informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.