Domain steuerfluechtlinge.de kaufen?
Wir ziehen mit dem Projekt
steuerfluechtlinge.de um.
Sind Sie am Kauf der Domain
steuerfluechtlinge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerfluechtlinge.de kaufen?
Wie werden Aufwandsentschädigungen steuerrechtlich behandelt? Welche Regelungen gelten für ehrenamtliche Tätigkeiten und Aufwandsentschädigungen?
Aufwandsentschädigungen sind steuerfrei, wenn sie angemessen sind und tatsächlich angefallene Kosten decken. Für ehrenamtliche Tätigkeiten gelten bestimmte Freibeträge, die nicht versteuert werden müssen. Die Aufwandsentschädigungen dürfen jedoch nicht als Vergütung für eine berufliche Tätigkeit angesehen werden. **
Wie hoch dürfen Aufwandsentschädigungen sein?
Wie hoch Aufwandsentschädigungen sein dürfen, hängt von verschiedenen Faktoren ab. Grundsätzlich sollten sie angemessen und nachvollziehbar sein. Es gibt keine festen gesetzlichen Vorgaben, jedoch sollten sie sich an den tatsächlich entstandenen Kosten orientieren. Vereine und Organisationen sollten darauf achten, dass die Aufwandsentschädigungen transparent und fair gestaltet sind. Es empfiehlt sich, klare Richtlinien und Regelungen für die Höhe der Entschädigungen festzulegen, um Missverständnisse zu vermeiden. Letztendlich sollte immer das Ziel sein, eine angemessene Vergütung für geleistete Dienste zu gewähren, ohne dabei den gemeinnützigen Charakter der Organisation zu gefährden. **
Ähnliche Suchbegriffe für Aufwandsentschädigungen
Top-Angebote
Produkte zum Begriff Aufwandsentschädigungen:
-
Steuergesetze 222. Ergänzungslieferung, FachbücherDas Fachbuch "Steuergesetze 222. Ergänzungslieferung" bietet eine umfassende und aktuelle Sammlung von relevanten gesetzlichen Änderungen im Finanzmarkt- und Steuerbereich. Es beinhaltet wichtige Neubekanntmachungen, darunter Gesetze zur Unterstützung bei geschlechtsspezifischer und häuslicher Gewalt sowie Anpassungen der Steuerberatervergütungsverordnung. Die Inhalte sind speziell auf die Bedürfnisse von Fachleuten in der Steuerberatung, Wirtschaftsprüfung, Rechtsanwaltschaft, Richterschaft und Finanzverwaltung ausgerichtet. Auch Studierende und Referendarinnen sowie Referendare finden in diesem Werk wertvolle Informationen. Mit 870 Seiten bietet es eine detaillierte und fundierte Grundlage für die rechtliche Praxis und das Verständnis der aktuellen Steuergesetzgebung in Deutschland.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergesetze 225. Ergänzungslieferung, FachbücherDas Fachbuch "Steuergesetze 225. Ergänzungslieferung" bietet eine umfassende Sammlung aller bis zum 1. Januar 2026 verkündeten Steueränderungsgesetze. Es umfasst bedeutende gesetzliche Neuerungen wie das Aktivrentengesetz, das Steueränderungsgesetz 2025 und das Wehrdienst-Modernisierungsgesetz sowie zahlreiche weitere relevante Verordnungen. Dieses Werk richtet sich an Fachleute aus den Bereichen Steuerberatung, Wirtschaftsprüfung, Rechtsanwaltschaft, Richterschaft und Finanzverwaltung. Auch Studierende, Referendarinnen und Referendare sowie Gemeinden finden in diesem Buch wertvolle Informationen. Mit einem Umfang von 1190 Seiten ist es ein unverzichtbares Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Steuerrecht auseinandersetzen möchten.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind übliche Aufwandsentschädigungen für ehrenamtliche Tätigkeiten?
Die Höhe der Aufwandsentschädigungen für ehrenamtliche Tätigkeiten variiert je nach Organisation und Tätigkeitsbereich. Oftmals werden Fahrtkosten, Verpflegung oder kleine Geldbeträge als Entschädigung angeboten. Es ist wichtig, sich im Vorfeld über die genauen Konditionen zu informieren. **
-
Wie können Aufwandsentschädigungen korrekt abgerechnet und steuerlich behandelt werden?
Aufwandsentschädigungen müssen als Einnahmen in der Steuererklärung angegeben werden. Es ist wichtig, alle Belege und Nachweise für die angefallenen Aufwendungen aufzubewahren. Bei Unsicherheiten oder größeren Beträgen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wann ist es angemessen, Aufwandsentschädigungen für ehrenamtliche Tätigkeiten zu gewähren?
Es ist angemessen, Aufwandsentschädigungen für ehrenamtliche Tätigkeiten zu gewähren, wenn dadurch entstandene Kosten wie Fahrtkosten oder Verpflegung abgedeckt werden sollen. Zudem kann eine Aufwandsentschädigung die Motivation der Ehrenamtlichen steigern und ihre Wertschätzung für ihre Arbeit zeigen. Grundsätzlich sollte jedoch darauf geachtet werden, dass die Aufwandsentschädigungen angemessen sind und nicht den Charakter des Ehrenamts als freiwillige und unentgeltliche Tätigkeit verändern. **
-
Was sind die üblichen Kriterien für Aufwandsentschädigungen in gemeinnützigen Organisationen?
Die üblichen Kriterien für Aufwandsentschädigungen in gemeinnützigen Organisationen sind die tatsächlich angefallenen Kosten, die angemessen und nachvollziehbar sein müssen. Die Höhe der Aufwandsentschädigung sollte transparent und nachvollziehbar sein, um potenzielle Interessenkonflikte zu vermeiden. Die Organisation sollte klare Richtlinien und Prozesse für die Genehmigung und Auszahlung von Aufwandsentschädigungen haben. **

Welche Kriterien bestimmen die Höhe der Aufwandsentschädigungen für ehrenamtliche Tätigkeiten?
Die Höhe der Aufwandsentschädigungen für ehrenamtliche Tätigkeiten wird in der Regel durch den Umfang und die Dauer der Tätigkeit bestimmt. Zudem spielen die Art der Tätigkeit, die Verantwortung und die finanziellen Möglichkeiten der Organisation eine Rolle. Die genauen Kriterien können je nach Organisation und Vereinbarung variieren. **
Was sind typische Aufwandsentschädigungen, die beispielsweise ehrenamtlich tätige Personen erhalten können?
Typische Aufwandsentschädigungen für ehrenamtlich tätige Personen sind beispielsweise Fahrtkosten, Verpflegungspauschalen oder pauschale Aufwandsentschädigungen. Diese sollen die entstandenen Kosten für die ehrenamtliche Tätigkeit abdecken, ohne als Einkommen zu gelten. Die Höhe der Aufwandsentschädigungen variiert je nach Organisation und Tätigkeitsbereich. **
Top-Angebote
Produkte zum Begriff Aufwandsentschädigungen:
-
Steuerhinterziehung in der Steuerberatung: Betrachtungen zu einer möglichen Beteiligung des Steuerberaters an einer Steuerhinterziehung seinesSteuerhinterziehung In Der Steuerberatung: Betrachtungen Zu Einer Möglichen Beteiligung Des Steuerberaters An Einer Steuerhinterziehung Seines Mandanten, Taschenbuch Von Danijel Lazar, Bachelor + Master Publishing, 978-3-95684-102-6, Seitenanzahl: 9224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergesetze 222. Ergänzungslieferung, FachbücherDas Fachbuch "Steuergesetze 222. Ergänzungslieferung" bietet eine umfassende und aktuelle Sammlung von relevanten gesetzlichen Änderungen im Finanzmarkt- und Steuerbereich. Es beinhaltet wichtige Neubekanntmachungen, darunter Gesetze zur Unterstützung bei geschlechtsspezifischer und häuslicher Gewalt sowie Anpassungen der Steuerberatervergütungsverordnung. Die Inhalte sind speziell auf die Bedürfnisse von Fachleuten in der Steuerberatung, Wirtschaftsprüfung, Rechtsanwaltschaft, Richterschaft und Finanzverwaltung ausgerichtet. Auch Studierende und Referendarinnen sowie Referendare finden in diesem Werk wertvolle Informationen. Mit 870 Seiten bietet es eine detaillierte und fundierte Grundlage für die rechtliche Praxis und das Verständnis der aktuellen Steuergesetzgebung in Deutschland.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Aufwandsentschädigungen steuerrechtlich behandelt? Welche Regelungen gelten für ehrenamtliche Tätigkeiten und Aufwandsentschädigungen?
Aufwandsentschädigungen sind steuerfrei, wenn sie angemessen sind und tatsächlich angefallene Kosten decken. Für ehrenamtliche Tätigkeiten gelten bestimmte Freibeträge, die nicht versteuert werden müssen. Die Aufwandsentschädigungen dürfen jedoch nicht als Vergütung für eine berufliche Tätigkeit angesehen werden. **
-
Wie hoch dürfen Aufwandsentschädigungen sein?
Wie hoch Aufwandsentschädigungen sein dürfen, hängt von verschiedenen Faktoren ab. Grundsätzlich sollten sie angemessen und nachvollziehbar sein. Es gibt keine festen gesetzlichen Vorgaben, jedoch sollten sie sich an den tatsächlich entstandenen Kosten orientieren. Vereine und Organisationen sollten darauf achten, dass die Aufwandsentschädigungen transparent und fair gestaltet sind. Es empfiehlt sich, klare Richtlinien und Regelungen für die Höhe der Entschädigungen festzulegen, um Missverständnisse zu vermeiden. Letztendlich sollte immer das Ziel sein, eine angemessene Vergütung für geleistete Dienste zu gewähren, ohne dabei den gemeinnützigen Charakter der Organisation zu gefährden. **
-
Was sind übliche Aufwandsentschädigungen für ehrenamtliche Tätigkeiten?
Die Höhe der Aufwandsentschädigungen für ehrenamtliche Tätigkeiten variiert je nach Organisation und Tätigkeitsbereich. Oftmals werden Fahrtkosten, Verpflegung oder kleine Geldbeträge als Entschädigung angeboten. Es ist wichtig, sich im Vorfeld über die genauen Konditionen zu informieren. **
-
Wie können Aufwandsentschädigungen korrekt abgerechnet und steuerlich behandelt werden?
Aufwandsentschädigungen müssen als Einnahmen in der Steuererklärung angegeben werden. Es ist wichtig, alle Belege und Nachweise für die angefallenen Aufwendungen aufzubewahren. Bei Unsicherheiten oder größeren Beträgen empfiehlt es sich, einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Aufwandsentschädigungen
-
Steuergesetze 225. Ergänzungslieferung, FachbücherDas Fachbuch "Steuergesetze 225. Ergänzungslieferung" bietet eine umfassende Sammlung aller bis zum 1. Januar 2026 verkündeten Steueränderungsgesetze. Es umfasst bedeutende gesetzliche Neuerungen wie das Aktivrentengesetz, das Steueränderungsgesetz 2025 und das Wehrdienst-Modernisierungsgesetz sowie zahlreiche weitere relevante Verordnungen. Dieses Werk richtet sich an Fachleute aus den Bereichen Steuerberatung, Wirtschaftsprüfung, Rechtsanwaltschaft, Richterschaft und Finanzverwaltung. Auch Studierende, Referendarinnen und Referendare sowie Gemeinden finden in diesem Buch wertvolle Informationen. Mit einem Umfang von 1190 Seiten ist es ein unverzichtbares Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Steuerrecht auseinandersetzen möchten.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frischwasserstation mit Pumpe, Steuersystem und WärmetauscherDas LK 250 TapWater Unit wird zur kosten- und Energieeffizienten Erwärmung von Leitungswasser verwendet. Diese Frischwasserstation verfügt über ein thermisches Mischventil, das die gewünschte Leitungswassertemperatur einstellt und gleichzeitig die Zulauftemperatur zum Plattenwärmetauscher regelt, um Kalkablagerungen zu verhindern. Die Wassertemperatur kann zwischen 40 und 65 °C eingestellt werden. Die Umwälzpumpe läuft nur bei Bedarf, was den Energieverbrauch senkt. Inklusive einem Plattenwärmetauscher, Umwälzpumpe (Wilo Para), einem Durchflusssensor, einem Sicherheitsventil und einer elektronischen Steuerung. Nennspannung: 230 VAC 50/60 Hz Leistungsaufnahme: 10-75 W, abhängig von Pumpendrehzahl Max. Arbeitsdruck: 1,0 MPa (10 bar) Arbeitstemperatur: Min. 5 °C/Max. 95 °C Umgebungstemperatur: Min. 5 °C/Max. 55 °C Gewindenorm: G - Innengewinde Flüssigkeit 1: Wasser - Glykol max. 50% Ladepumpe: Wilo Para 15-130/8-75/SC-9, Wilo Para 15-130/8 IPWM1 Material, Isolierung: Expandiertes Polypropylen EPP1126,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
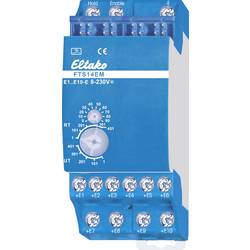
FTS14EM Eltako RS485 Steuersystem Hutschiene 30014060Eingabemodul für den Eltako-RS485-Bus, 10 Steuereingänge für Universal-Steuerspannung. Stand-by-Verlust nur 0,1 Watt. Anschluss an den Eltako-RS485-Bus. Querverdrahtung Bus und Stromversorgung mit Steckbrücken. Betrieb in Verbindung mit FAM14 oder FTS14KS. 10 Steuereingange +E1..+E10/-E galvanisch getrennt von der Versorgungsspannung. Steuerspannung: 8..230V UC. Ab der Fertigungswoche 44/15 können die Steuereingänge entweder für Taster (Auslieferzustand), Fenster-Türkontakte oder Bewegungsmelder aktiviert werden. Steuereingänge für Taster: Es werden Telegramme von Funktastern erzeugt (z.B. 0x70). Maximal 10 FTS14EM bilden eine Gruppe. Insgesamt sind also maximal 50 FTS14EM mit 500 Tastern oder Kontakten in einem RS485-Bus möglich. Um die notwendigen Lerntelegramme zum Einlernen in die Aktoren zu erzeugen, muss am oberen und unteren Drehschalter die gewünschte Gruppe ausgewählt werden. Für Taster im Bereich UT oder RT bzw. für Fenster-Türkontakte und Bewegungsmelder im Bereich RT.63,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann ist es angemessen, Aufwandsentschädigungen für ehrenamtliche Tätigkeiten zu gewähren?
Es ist angemessen, Aufwandsentschädigungen für ehrenamtliche Tätigkeiten zu gewähren, wenn dadurch entstandene Kosten wie Fahrtkosten oder Verpflegung abgedeckt werden sollen. Zudem kann eine Aufwandsentschädigung die Motivation der Ehrenamtlichen steigern und ihre Wertschätzung für ihre Arbeit zeigen. Grundsätzlich sollte jedoch darauf geachtet werden, dass die Aufwandsentschädigungen angemessen sind und nicht den Charakter des Ehrenamts als freiwillige und unentgeltliche Tätigkeit verändern. **
-
Was sind die üblichen Kriterien für Aufwandsentschädigungen in gemeinnützigen Organisationen?
Die üblichen Kriterien für Aufwandsentschädigungen in gemeinnützigen Organisationen sind die tatsächlich angefallenen Kosten, die angemessen und nachvollziehbar sein müssen. Die Höhe der Aufwandsentschädigung sollte transparent und nachvollziehbar sein, um potenzielle Interessenkonflikte zu vermeiden. Die Organisation sollte klare Richtlinien und Prozesse für die Genehmigung und Auszahlung von Aufwandsentschädigungen haben. **
-
Welche Kriterien bestimmen die Höhe der Aufwandsentschädigungen für ehrenamtliche Tätigkeiten?
Die Höhe der Aufwandsentschädigungen für ehrenamtliche Tätigkeiten wird in der Regel durch den Umfang und die Dauer der Tätigkeit bestimmt. Zudem spielen die Art der Tätigkeit, die Verantwortung und die finanziellen Möglichkeiten der Organisation eine Rolle. Die genauen Kriterien können je nach Organisation und Vereinbarung variieren. **
-
Was sind typische Aufwandsentschädigungen, die beispielsweise ehrenamtlich tätige Personen erhalten können?
Typische Aufwandsentschädigungen für ehrenamtlich tätige Personen sind beispielsweise Fahrtkosten, Verpflegungspauschalen oder pauschale Aufwandsentschädigungen. Diese sollen die entstandenen Kosten für die ehrenamtliche Tätigkeit abdecken, ohne als Einkommen zu gelten. Die Höhe der Aufwandsentschädigungen variiert je nach Organisation und Tätigkeitsbereich. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.